พร้อมฟังข่าว
อุปกรณ์หรือเบราว์เซอร์นี้ยังไม่รองรับการอ่านออกเสียง
หนี้ครัวเรือนไทย 2026 ยังเป็นปัญหาใหญ่ โดยเฉพาะคนรุ่นใหม่ที่เข้าถึงบัตรเครดิตและสินเชื่อออนไลน์ง่ายขึ้น เจาะสาเหตุ ผลกระทบ และวิธีจัดการหนี้อย่างถูกต้อง
หนี้ครัวเรือนไทย 2026 ทำไมยังเป็นปัญหาใหญ่ของคนรุ่นใหม่
สถานการณ์ หนี้ครัวเรือนไทย 2026 ยังคงเป็นหนึ่งในประเด็นสำคัญทางเศรษฐกิจ เนื่องจากภาระหนี้ของประชาชนยังอยู่ในระดับสูง ขณะที่ค่าครองชีพเพิ่มขึ้นอย่างต่อเนื่อง
โดยเฉพาะกลุ่มคนรุ่นใหม่อย่าง Gen Y และ Gen Z ที่เพิ่งเริ่มทำงาน ต้องเผชิญกับความท้าทายหลายด้าน ทั้งรายได้เริ่มต้นที่อาจไม่สูงมาก ค่าใช้จ่ายในชีวิตประจำวันที่เพิ่มขึ้น และการเข้าถึงสินเชื่อที่ง่ายกว่าในอดีต
ปัจจุบันการสร้างหนี้ไม่ได้เกิดจากสินเชื่อแบบเดิมเท่านั้น แต่ยังรวมถึง บัตรเครดิต สินเชื่อออนไลน์ แอปกู้เงิน และบริการซื้อก่อนจ่ายทีหลัง (BNPL) ที่ทำให้การใช้เงินในอนาคตถูกนำมาใช้ได้ง่ายขึ้น
หนี้ครัวเรือนไทยล่าสุด 2026 สูงแค่ไหน และมีหนี้ประเภทใดบ้าง
หนี้ครัวเรือนไทยยังอยู่ในระดับสูงเมื่อเทียบกับขนาดเศรษฐกิจ โดยเป็นภาระที่ต้องติดตาม เพราะส่งผลต่อความสามารถในการใช้จ่ายและการเติบโตทางเศรษฐกิจในระยะยาว
โครงสร้างหนี้หลักของคนไทย
หนี้ครัวเรือนส่วนใหญ่มาจาก
- สินเชื่อที่อยู่อาศัย เช่น บ้านและคอนโด
- สินเชื่อยานยนต์ เช่น รถยนต์และรถจักรยานยนต์
- บัตรเครดิต
- สินเชื่อส่วนบุคคล
- สินเชื่อดิจิทัลผ่านแอปพลิเคชัน
กลุ่มที่มีความเสี่ยงมากขึ้น
กลุ่มที่ต้องจับตามองคือ
- คนเริ่มทำงาน (First Jobber)
- พนักงานรายได้ไม่แน่นอน
- ผู้ที่มีหนี้หลายประเภทพร้อมกัน
เพราะหากรายได้ไม่เพิ่มขึ้นตามภาระหนี้ อาจนำไปสู่ปัญหา หนี้เสีย (NPL) ในอนาคต
ทำไมคนรุ่นใหม่เข้าถึงหนี้ง่ายขึ้น ผ่านสินเชื่อออนไลน์
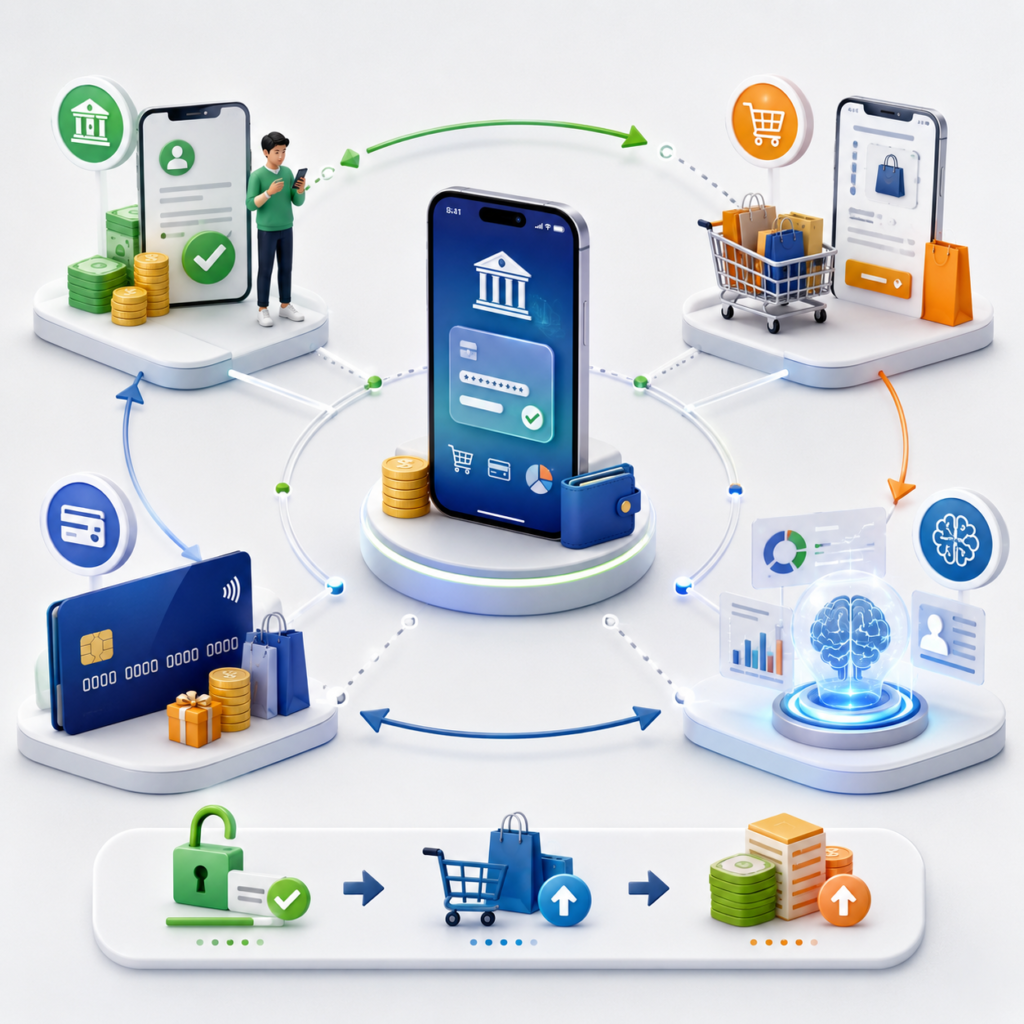
หนึ่งในปัจจัยสำคัญที่ทำให้การก่อหนี้เพิ่มขึ้น คือการเปลี่ยนผ่านเข้าสู่ยุคการเงินดิจิทัล
จากเดิมที่การขอสินเชื่อต้องใช้เอกสารจำนวนมาก ปัจจุบันผู้บริโภคสามารถสมัครสินเชื่อผ่านมือถือ และได้รับการพิจารณาอย่างรวดเร็ว
Digital Lending ทำให้การกู้เงินสะดวกขึ้น
ผู้ให้บริการทางการเงินสามารถนำข้อมูลทางเลือกมาใช้วิเคราะห์ เช่น
- พฤติกรรมการซื้อสินค้าออนไลน์
- ประวัติการใช้จ่าย
- รายรับรายจ่ายผ่านบัญชี
- การใช้ E-Wallet
ทำให้ผู้ที่ไม่มีรายได้ประจำสามารถเข้าถึงสินเชื่อได้ง่ายขึ้น
การตลาดออนไลน์กระตุ้นการใช้เงิน
โฆษณาสินเชื่อบนโซเชียลมีเดียทำให้ผู้บริโภคเห็นข้อเสนอได้ตลอดเวลา เช่น
- วงเงินพร้อมใช้
- เงินด่วน
- ผ่อนสินค้าแบบง่าย ๆ
ซึ่งอาจทำให้บางคนตัดสินใจก่อหนี้โดยไม่ได้ประเมินความสามารถในการจ่ายคืน
BNPL คืออะไร ทำไม “ซื้อก่อนจ่ายทีหลัง” อาจกลายเป็นกับดักหนี้
BNPL (Buy Now, Pay Later) คือบริการที่ให้ผู้บริโภคซื้อสินค้าได้ทันที และแบ่งชำระเงินภายหลังเป็นงวด
แม้จะช่วยเพิ่มความสะดวก แต่หากใช้งานมากเกินไป อาจสร้างภาระหนี้สะสมโดยไม่รู้ตัว
เหตุผลที่ BNPL ทำให้คนเป็นหนี้ง่ายขึ้น
1. ทำให้สินค้าดูราคาถูกลง
การแบ่งจ่ายเป็นงวดเล็ก ๆ ทำให้ผู้บริโภครู้สึกว่าสามารถซื้อได้ แม้จริง ๆ แล้วกำลังเพิ่มภาระรายเดือน
2. ผ่อนหลายรายการพร้อมกัน
เช่น
- โทรศัพท์มือถือ
- เสื้อผ้า
- อุปกรณ์ไอที
- สินค้าออนไลน์
เมื่อรวมยอดทั้งหมด อาจกลายเป็นค่าใช้จ่ายก้อนใหญ่
3. ไม่เห็นภาพหนี้รวมทั้งหมด
การมีหนี้หลายแพลตฟอร์มทำให้บางคนประเมินภาระของตัวเองต่ำกว่าความเป็นจริง
หนี้สินส่งผลต่อสุขภาพจิตคนรุ่นใหม่อย่างไร
ปัญหาหนี้ไม่ได้กระทบเพียงสถานะทางการเงิน แต่ยังส่งผลต่อคุณภาพชีวิตและความเครียด
Financial Stress หรือความเครียดจากเงิน
ผลกระทบที่พบได้ เช่น
- กังวลเรื่องเงินไม่พอใช้
- เครียดกับยอดชำระขั้นต่ำ
- นอนไม่หลับ
- สูญเสียความมั่นใจในการวางแผนอนาคต
หนี้ทำให้เป้าหมายชีวิตต้องเลื่อนออกไป
เมื่อรายได้ส่วนใหญ่ต้องนำไปชำระหนี้ อาจทำให้หลายคนไม่สามารถ
- เก็บเงินฉุกเฉิน
- ซื้อบ้าน
- ลงทุน
- เริ่มต้นธุรกิจ
ได้ตามแผน
ธนาคารแห่งประเทศไทยมีมาตรการแก้ปัญหาหนี้อย่างไร
ธนาคารแห่งประเทศไทย (ธปท.) ได้ดำเนินแนวทาง Responsible Lending หรือการให้สินเชื่ออย่างรับผิดชอบ เพื่อช่วยลดปัญหาการก่อหนี้เกินตัว
การแก้หนี้เรื้อรัง (Persistent Debt)
ช่วยเหลือลูกหนี้ที่จ่ายเพียงขั้นต่ำเป็นเวลานาน ให้สามารถปรับแผนชำระหนี้และปิดหนี้ได้เร็วขึ้น
การประเมินความสามารถในการชำระหนี้
สถาบันการเงินต้องพิจารณาความสามารถของผู้กู้ เพื่อป้องกันการปล่อยสินเชื่อเกินกำลัง
การควบคุมดอกเบี้ยและค่าธรรมเนียม
ช่วยลดภาระที่ลูกหนี้ต้องรับ และเพิ่มความเป็นธรรมในการใช้บริการทางการเงิน
5 วิธีจัดการหนี้สำหรับคนรุ่นใหม่
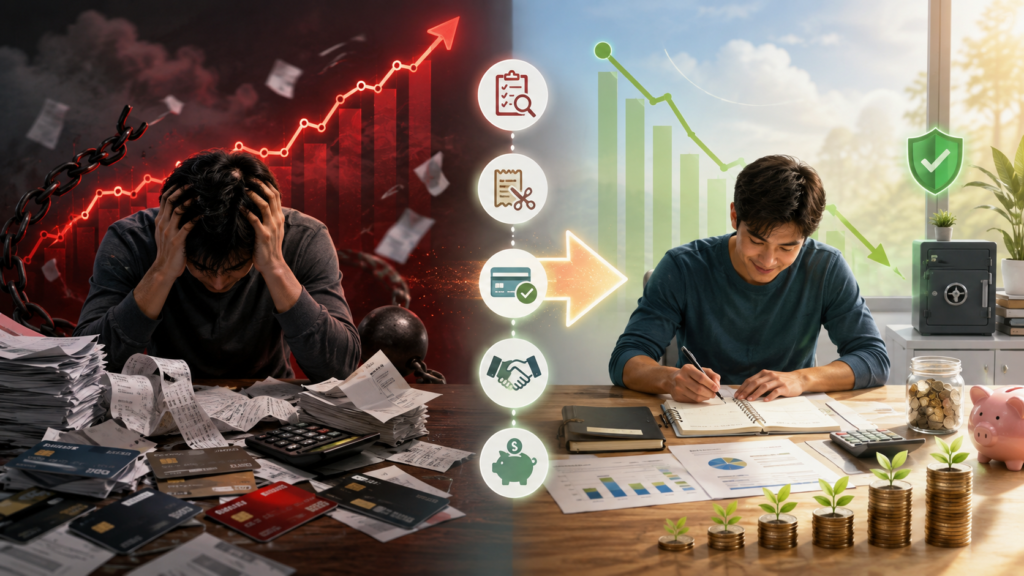
1. สำรวจหนี้ทั้งหมดที่มี
รวบรวมข้อมูลหนี้ทุกประเภท เช่น
- ยอดค้างชำระ
- อัตราดอกเบี้ย
- ยอดขั้นต่ำ
เพื่อให้เห็นภาพรวมของสถานการณ์จริง
2. เลือกวิธีปลดหนี้ที่เหมาะกับตัวเอง
Avalanche Method
- จ่ายหนี้ดอกเบี้ยสูงก่อน
- ลดภาระดอกเบี้ยระยะยาว
Snowball Method
- ปิดหนี้ก้อนเล็กก่อน
- สร้างกำลังใจในการปลดหนี้
3. หยุดสร้างหนี้ใหม่
ลดการใช้
- บัตรเครดิต
- สินเชื่อด่วน
- การผ่อนสินค้าที่ไม่จำเป็น
4. รีบเจรจาปรับโครงสร้างหนี้
หากเริ่มชำระไม่ไหว ควรติดต่อเจ้าหนี้ก่อนกลายเป็นหนี้เสีย
5. สร้างเงินสำรองฉุกเฉิน
ควรมีเงินสำรองประมาณ 3-6 เดือนของค่าใช้จ่ายจำเป็น เพื่อช่วยลดการพึ่งพาสินเชื่อในอนาคต
หนี้ครัวเรือนไทย 2026 คนรุ่นใหม่ควรรับมืออย่างไร
หนี้ครัวเรือนไทย 2026 ไม่ได้เกิดจากการใช้เงินเกินตัวเพียงอย่างเดียว แต่เกิดจากหลายปัจจัย ทั้งค่าครองชีพที่สูงขึ้น รายได้ที่เติบโตไม่ทัน และการเข้าถึงสินเชื่อดิจิทัลที่ง่ายกว่าเดิม
สิ่งสำคัญสำหรับคนรุ่นใหม่ไม่ใช่การหลีกเลี่ยงหนี้ทั้งหมด แต่คือการเข้าใจประเภทของหนี้ ประเมินความสามารถในการชำระ และวางแผนการเงินก่อนตัดสินใจกู้
เพราะการมีวินัยทางการเงินวันนี้ คือพื้นฐานสำคัญของความมั่นคงในอนาคต
เงื่อนไขการแสดงความคิดเห็น